白酒行业2026年的三季报股票怎么看盘,是一场集体性的“压力测试”,任何一家名酒企业的营收曲线都很难独善其身。
在一个全行业都在消化库存的季度里,泸州老窖交出了净利润环比翻倍的业绩报告,这种利润修复不是偶然,行业调整期看的从来不是谁跑得快,而是谁站得稳。
“我们看名酒,不能只用短期营收和利润增速单一标尺评判优劣,要读懂这份业绩背后是泸州老窖主动选择的战略阵痛”,中国酒业评论员肖竹青表示,从底层资产来看,泸州老窖有几个不可替代的核心底气,也看好泸州老窖长期可持续发展。
1.

终端库存达到良性水平,第三季净利环比翻倍
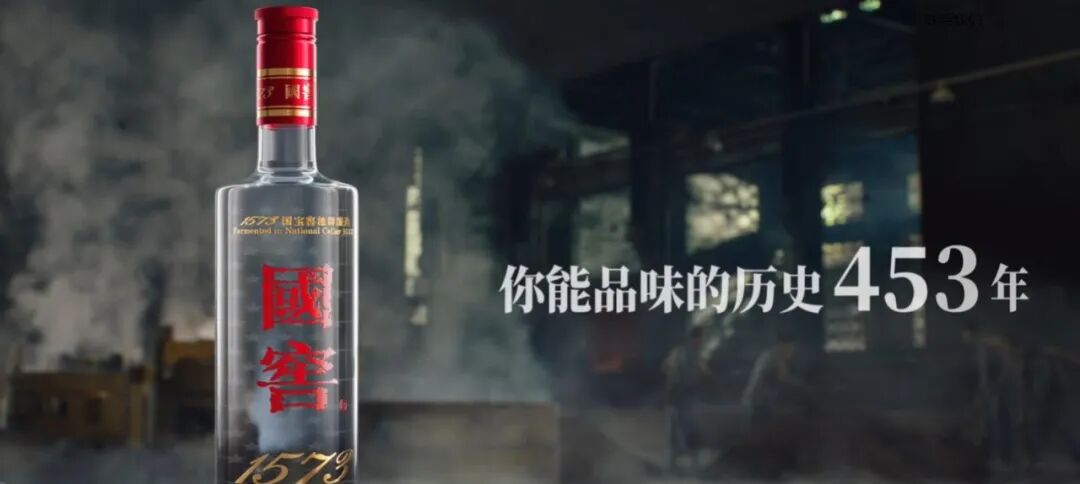
泸州老窖三季报显示,公司前三季度146.68亿元营收、56.71亿元归母净利润。对于这份业绩单,肖竹青认为,泸州老窖当下的核心动作,是牺牲短期规模,优先守护国窖1573这个浓香标杆的价格底盘,主动给渠道去库存、修复经销商价差空间。
这背后值得关注的是另外两组数据:合同负债的下降以及第三季度营收、净利环比大幅上涨。
泸州老窖三季度末合同负债23.16亿元,环比下降10.51亿元,同比下降15.22亿元。在传统财报解读中,合同负债收缩常被认为是渠道打款意愿减弱。然而,泸州老窖的选择是主动的、有意识的:它在减轻渠道的资金压力,而不是纵容渠道的失血。
其实,这一步泸州老窖提前两年就已布局了。早在2023年,泸州老窖就明确了“不降价”的底线;2024年正式打响控量稳价的第一枪;到2026年6月股东会,控量稳价被定性为未来3至5年兑现长期竞争力的战略抉择。换句话说,当行业在2026年才普遍意识到“压货换报表”的路走不通时,泸州老窖的渠道已经在经历第二年的库存消化。
申万宏源的渠道调研给出了一个可验证的结果:经销商库存普遍降至1.5—2个月,高度国窖1573批价稳定在约830元,低度约630元,年初至今波动极小。
在千元价格带频繁出现倒挂的情况下,国窖1573批价波动极小本身就是一种竞争力。它意味着经销商卖一瓶酒仍然有合理的价差,意味着品牌在终端货架上的“面子”没有被击穿。
泸州老窖在近日举行的投资者关系会议上也表示:自去年下半年以来,公司有序推进库存去化工作,已取得阶段性成效。当前终端库存处于良性水平,公司产品市场价格保持稳定,相关去化举措仍在持续深化推进之中。
渠道端的压力释放,最终体现在了报表的环比曲线上。第三季度泸州老窖营收环比增长71.45%,归母净利润环比增长111.12%,显然,利润修复的节奏,也正是渠道健康度改善在报表端的直接映射。
元股证券:ygzq.hk2.
产品梯队完整,低度放量、腰部补位
如果说控量稳价是在为当下筑底,那么产品矩阵的层次化布局则是在为下一程蓄力。尤其是在年轻化布局上,泸州老窖与其他很多喊出低度化口号的企业最本质的区别在于:其低度酒已经有实弹,而且不止一发。
38度国窖1573已不是“试水产品”,早已成为行业首个低度百亿大单品,高低度国窖的销售占比已经接近,38度在国窖系列收入中的比重仍在逐步提升。在成都、重庆等核心市场,低度国窖的开瓶率持续提升,动销快于报表口径,渠道库存同步消化。这意味着低度国窖1573的增长不是靠压货堆出来的,是被真实的饮用场景接住了。
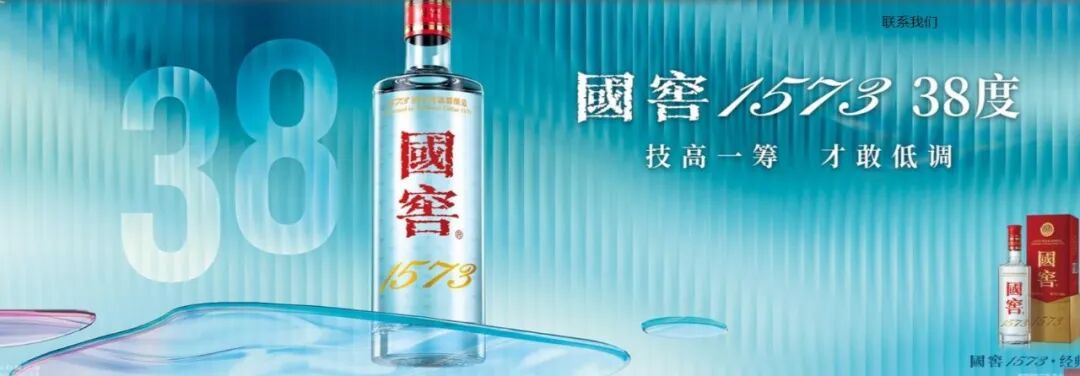
泸州老窖表示,高、低度国窖1573 承载着不同的战略使命:低度国窖1573 肩负规模扩张与年轻消费群体培育的双重任务,高度国窖 1573 则承担品牌价值锚定与高端场景占位的核心职责,二者是一套协同发力的组合拳。下一步,公司还将持续推出高低度国窖 1573 协同组合政策。
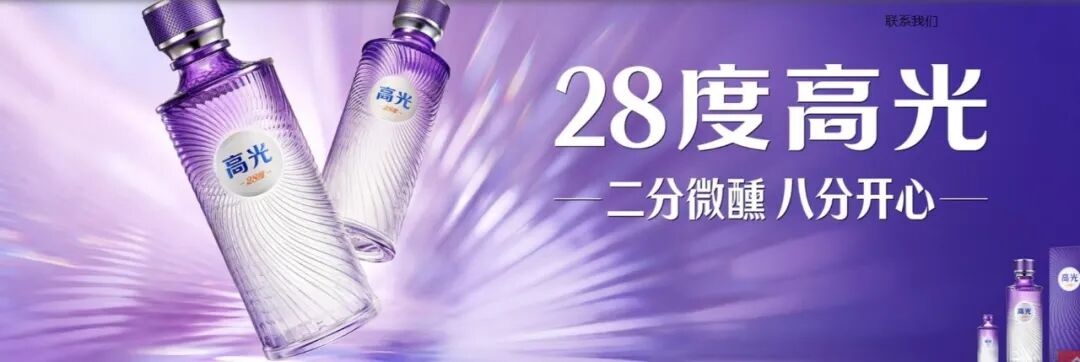
更值得关注的是今年7月才上市的28度高光,这款以“二分微醺,八分开心”为品牌主张的产品,锚定25—35岁人群,支持纯饮、冰饮、调饮,切入的是聚会、小酌、露营这些传统白酒从未认真经营过的轻社交场景,上市不足一个完整季度,销售收入已突破2000万元。
腰部产品也在同步补位。泸州老窖在投资者关系活动上表示,特曲60版持续夯实品牌底蕴,提升品牌影响力与市场美誉度,今年前三季度,特曲60版收入占比持续提升,主要得益于华北市场低度产品实现突破,以及四川市场高度产品的优异表现。
高端有锚、低度有量、腰部有底,这一梯队的真正价值,不在于某一款产品的单点爆发,而在于让泸州老窖在调整期依然保有结构性的腾挪空间。
3.
专家:核心底气不可替代,看好长期可持续发展
产品梯队的长线布局与渠道端的持续修复,最终都需要真金白银来支撑。而泸州老窖敢于在调整期做“难而正确的事”,也是来自其财务基本面的确定性。
泸州老窖这份季报,也印证了公司的资金实力:三季度末货币资金225.03亿元,资产负债率约20.44%,在主动调整期经营活动现金流仍录得44.45亿元的净流入;未分配利润达到386亿元。
在投资者关系活动上,有关分红问题,泸州老窖也给出了直接承诺:“前期公司已制定《2024-2026 年度股东分红回报规划》,其中 2026 年度分红方案将于 2027 年实施。公司目前现金流充裕,具备继续落实今年分红规划的财务基础。”
根据上述规划,2026年度现金分红总额不低于当年归母净利润的75%,且保底不低于85亿元(含税)。
对于今年第四季度的规划,泸州老窖的回答非常干脆:一是加快立体化渠道网络的建设与布局优化,持续拓宽渠道纵深;二是有序推进库存去化,规范渠道经营行为,严厉防范、整治压货乱象;三是坚守价格管理底线,保持市场价格稳定。
归结到一点,这三条动作的核心指向是一致的:用节奏换空间,把恢复的时间留给渠道。在肖竹青看来,“主动控量、减少投放,就是给渠道留出消化周期,稳住国窖在千元价格带的品牌定位”。他进一步表示,从底层资产来看,泸州老窖有几个不可替代的核心底气。
首先,泸州老窖是浓香型白酒的香型标杆之一,拥有国宝级窖池群,浓香鼻祖的心智标签牢固,这是穿越周期最硬核的护城河。国窖1573牢牢卡位千元高端赛道,品牌底蕴深厚,高端商务、礼赠场景根基扎实。
第二,产品矩阵层次清晰:国窖1573扛起高端品牌与利润大盘,特曲系列守住次高端和大众商务基本盘,系列酒覆盖下沉市场,这套梯队完整,一旦消费回暖、渠道库存理顺,具备弹性恢复的基础。
第三,企业现金流底子扎实,抗风险能力强,有充足资金去持续做C端培育、圈层品鉴、文化建设,慢慢把增长逻辑从过去渠道打款拉动,转向终端真实开瓶动销拉动。
肖竹青表示,虽然短期要承受渠道修复、千元赛道激烈竞争的压力,但只要稳住价盘、消化库存,中长期的修复弹性值得期待,看好它长期可持续发展。
多机构也给出了类似判断,平安证券研报指出:看好公司长期发展,维持“推荐”评级。国海证券也表示,泸州老窖报表出清持续深化股票怎么看盘,龙头修复弹性可期,维持“买入”评级。
 海量资讯、精准解读,尽在新浪财经APP
配资行情 封面新闻记者张杰 二十四节气是先民仰望星空、俯察大地的古老智慧,科幻则是立足科技前沿、面向星辰大海的未来想象。
2026-08-11
元股证券:ygzq.hk 做亚马逊,收款几乎是所有卖家都会遇到的基础问题。 但到了2026年,亚马逊收款平台的选择逻辑正
2026-09-21
FX168财经报社讯 美国8月零售销售强劲反弹,环比增长1.2%,高于市场预期的0.8%,显示在高通胀持续压制信心之际,
2026-09-19
投资股市永远是一个非常热门的话题,就算你在股市中亏了钱,但是还是会有新的人去投资股市的,所以股市永远是很繁荣的。不过在投
2026-08-25
交易所最新数据显示,振芯科技于2026年8月18日获融资买入806.59万元浙江省股票杠杆信息门户,融资偿还664.25
2026-08-19